Podstawy: kiedy to jest eksport towarów
Eksport towarów oznacza wysyłkę produktów poza terytorium Unii Europejskiej. Inaczej traktowana jest sprzedaż do innego kraju UE — to wewnątrzwspólnotowa dostawa. Dla e‑sprzedawcy kluczowe jest rozróżnienie obu sytuacji, bo wpływa to na stawkę VAT i konieczne dokumenty.
W praktyce wystarczy znać miejsce dostawy i status nabywcy (firma czy konsument) — to determinuje, czy stosujesz stawkę 0% przy eksporcie czy rozliczasz wewnątrzwspólnotową dostawę z odwrotnym obciążeniem.
Informacje o prowadzeniu firmy i sprzedaży w innych krajach UE zebrano w serwisie Your Europe.
Rozliczenia VAT dla sprzedaży zagranicznej
Podczas eksportu poza UE zwykle stosuje się stawkę 0% pod warunkiem posiadania dowodów wywozu. Dla sprzedaży do krajów UE stosuje się mechanizm odwrotnego obciążenia przy sprzedaży B2B lub rozliczenia w systemie OSS przy sprzedaży B2C.
Jeśli interesuje Cię szczegółowo, jak funkcjonuje vat dla przedsiębiorców prowadzących e‑sklep, warto ustalić status kontrahenta i zebrać niezbędne dowody przesyłki. Brak poprawnej dokumentacji może skutkować korektą podatku przez urząd.
| Typ transakcji | VAT | Wymagane dowody |
|---|---|---|
| Eksport poza UE | 0% (przy dowodach wywozu) | deklaracja celna, dokumenty przewozowe |
| Dostawa wewnątrz UE (B2B) | 0%/odwrotne obciążenie | VAT EU nabywcy, faktura |
| Dostawa UE (B2C) | stawka kraju sprzedawcy lub OSS | faktura, ewentualnie rejestr OSS |
Dokumentacja celna i formalności eksportowe
Przy eksporcie poza UE konieczne są dokumenty celne: deklaracja SAD (lub jej elektroniczny odpowiednik), faktura handlowa, packing list oraz dokumenty przewozowe (CMR, list przewozowy). Dla towarów o szczególnym charakterze mogą być potrzebne świadectwa pochodzenia, pozwolenia i certyfikaty.
Firmy eksportujące powinny posiadać numer EORI. Ważne są też kody taryfowe CN — określają stawkę celną i wymogi dokumentacyjne. Jeśli korzystasz z usług spedytora, przekazanie mu kompletu danych przyspieszy odprawę.
Praktyczne wymagania przy wysyłce z e‑sklepu
Wysyłając towary za granicę, zadbaj o proces logistyczny i obsługę klienta. Opisz w sklepie czasy dostawy, koszty i zasady zwrotu dla poszczególnych krajów. Przy większej skali warto zintegralizować sklep z systemami zarządzania — to ułatwi kontrolę stanów magazynowych i dokumentów.
Integracja z ERP/CRM pomaga w automatyzacji faktur i śledzeniu wysyłek. Możesz sprawdzić praktyczne rozwiązania jak crm dla małej firmy, które upraszczają obsługę eksportu i księgowości.
- Zadbaj o poprawne dane adresowe i VAT nabywcy.
- Wybierz odpowiednie Incoterms i ubezpieczenie przesyłki.
- Przechowuj dowody wywozu przez wymagany okres.
Kroki do wdrożenia i gdzie szukać pomocy
Na start stwórz listę krajów docelowych, sprawdź wymagania celne i dostosuj politykę zwrotów. Testuj pojedyncze wysyłki zanim zwiększysz skalę. Warto też przygotować standardowe wzory faktur i procedury na wypadek reklamacji międzynarodowych.
Jeżeli dopiero rozpoczynasz sprzedaż zagraniczną, przydatny będzie praktyczny przewodnik pokazujący jak uruchomić sklep, obecność na marketplace i rozliczenia — zobacz wskazówki dotyczące sklep internetowy jak założyć.
Warto doczytać: Integracja sklepu z systemami ERP/CRM dla małej firmy oraz Cross‑border marketplace: podatki i logistyka dla małych sprzedawców.
FAQ
Kiedy mogę zastosować stawkę 0% przy eksporcie?
Stawkę 0% stosujesz, gdy towar opuści terytorium UE i posiadasz dowody wywozu (dokumenty celne, przewozowe). Brak tych dowodów uniemożliwia zastosowanie stawki 0%.
Jakie dokumenty są najważniejsze przy eksporcie towarów?
Podstawą są: faktura handlowa, deklaracja celna (SAD), dokumenty przewozowe (CMR, AWB), packing list oraz ewentualne certyfikaty wymagane w kraju importera.
Czy muszę rejestrować się w systemie OSS?
Jeśli sprzedajesz towary konsumentom w wielu krajach UE i przekraczasz progi sprzedaży, OSS ułatwia rozliczenia VAT w jednym kraju zamiast rejestracji w każdym państwie członkowskim.
Gdzie szukać pomocy przy rozliczeniach VAT?
Pomoc zapewnia księgowy specjalizujący się w handlu międzynarodowym, doradca podatkowy lub izba celna. W praktyce warto też korzystać z poradników branżowych i integracji systemów, które minimalizują ryzyko błędów.
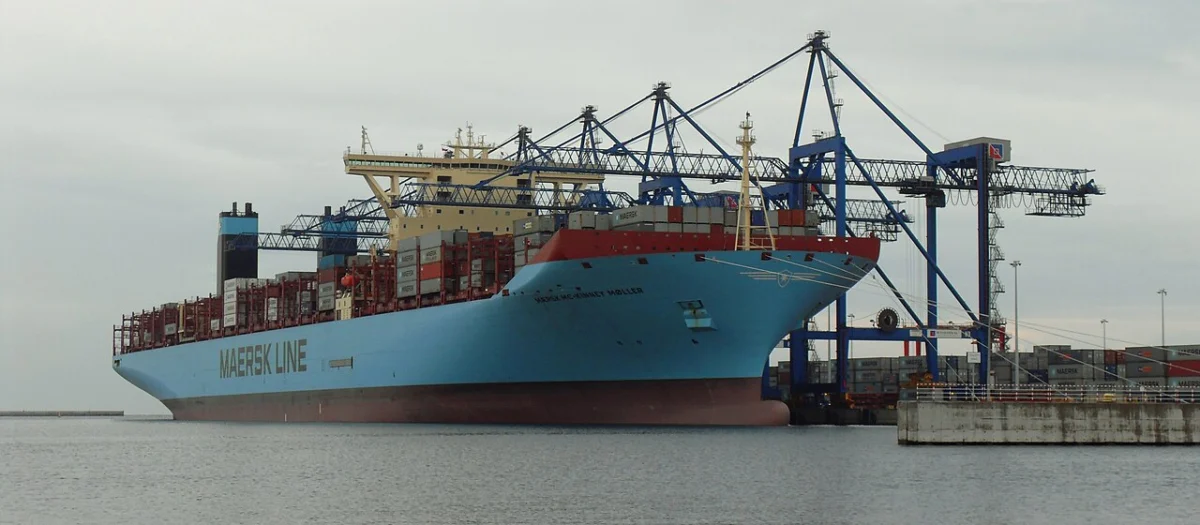
Zdjęcie główne: Kontenerowiec przy nabrzeżu portu. Fot. Artur Andrzej, Wikimedia Commons, CC BY-SA 3.0.
Czy ten artykuł pomógł Ci w firmie? Oceń go:
Nikt jeszcze nie ocenił tego artykułu – bądź pierwszy.